我们到底身处怎样的世界?《黑天鹅》揭示的现实真相
嗨,大家好,欢迎来到我的频道。
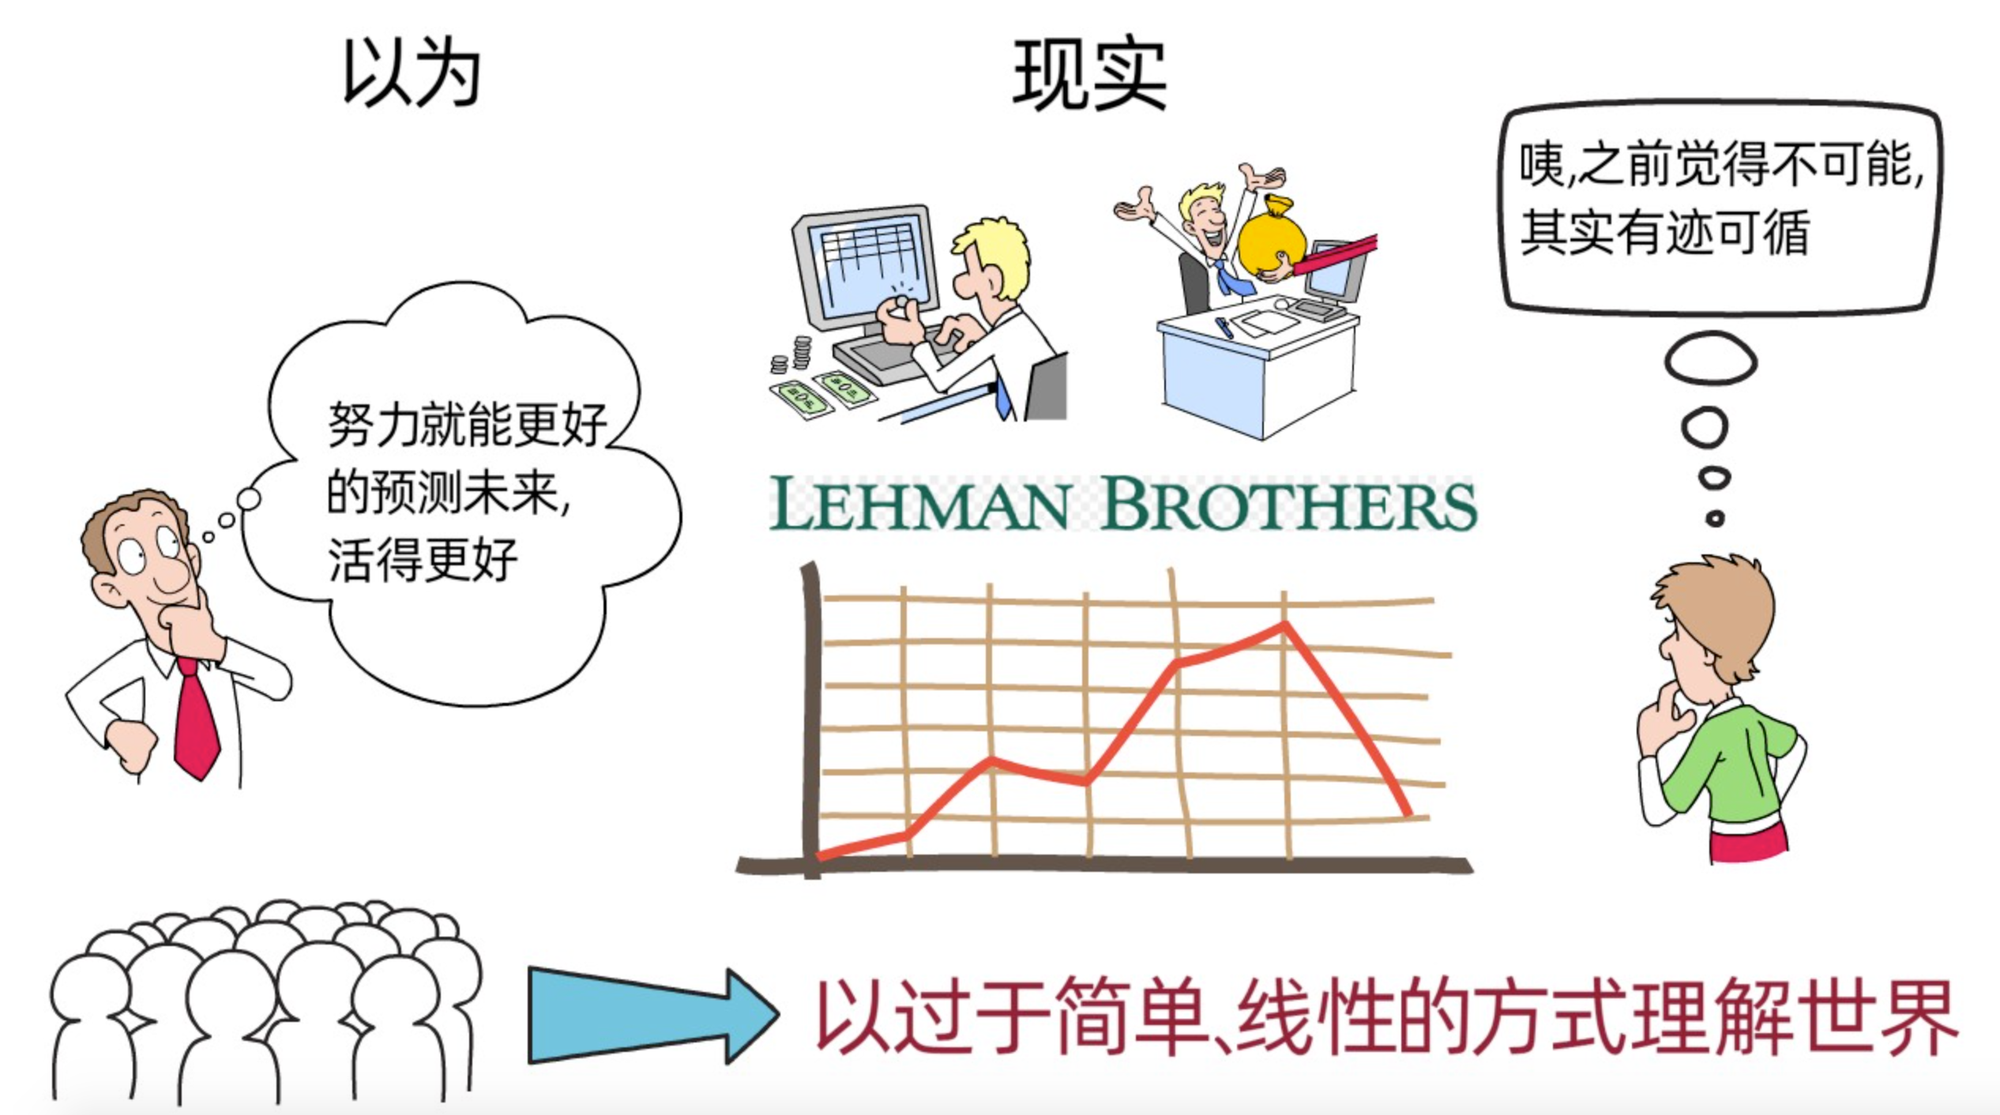
我们总以为,只要足够努力,积累足够多的经验和信息,就能更好地预测未来,活得更好。
但现实却经常给我们上一课。
有人辛苦工作十年,成就还不如别人一次偶然机会所带来的结果;一家经营了几十年的企业,可能因为一场突如其来的危机迅速崩溃;一个长期被认为安全的投资策略,也可能在短短几个月内遭遇毁灭性打击。
更奇怪的是,很多事情发生之前,我们觉得它几乎不可能;等它真正发生之后,我们又总能找到一套听起来很合理的解释。
为什么会这样?
因为我们可能一直在用一种过于简单、线性的方式理解这个复杂的世界。
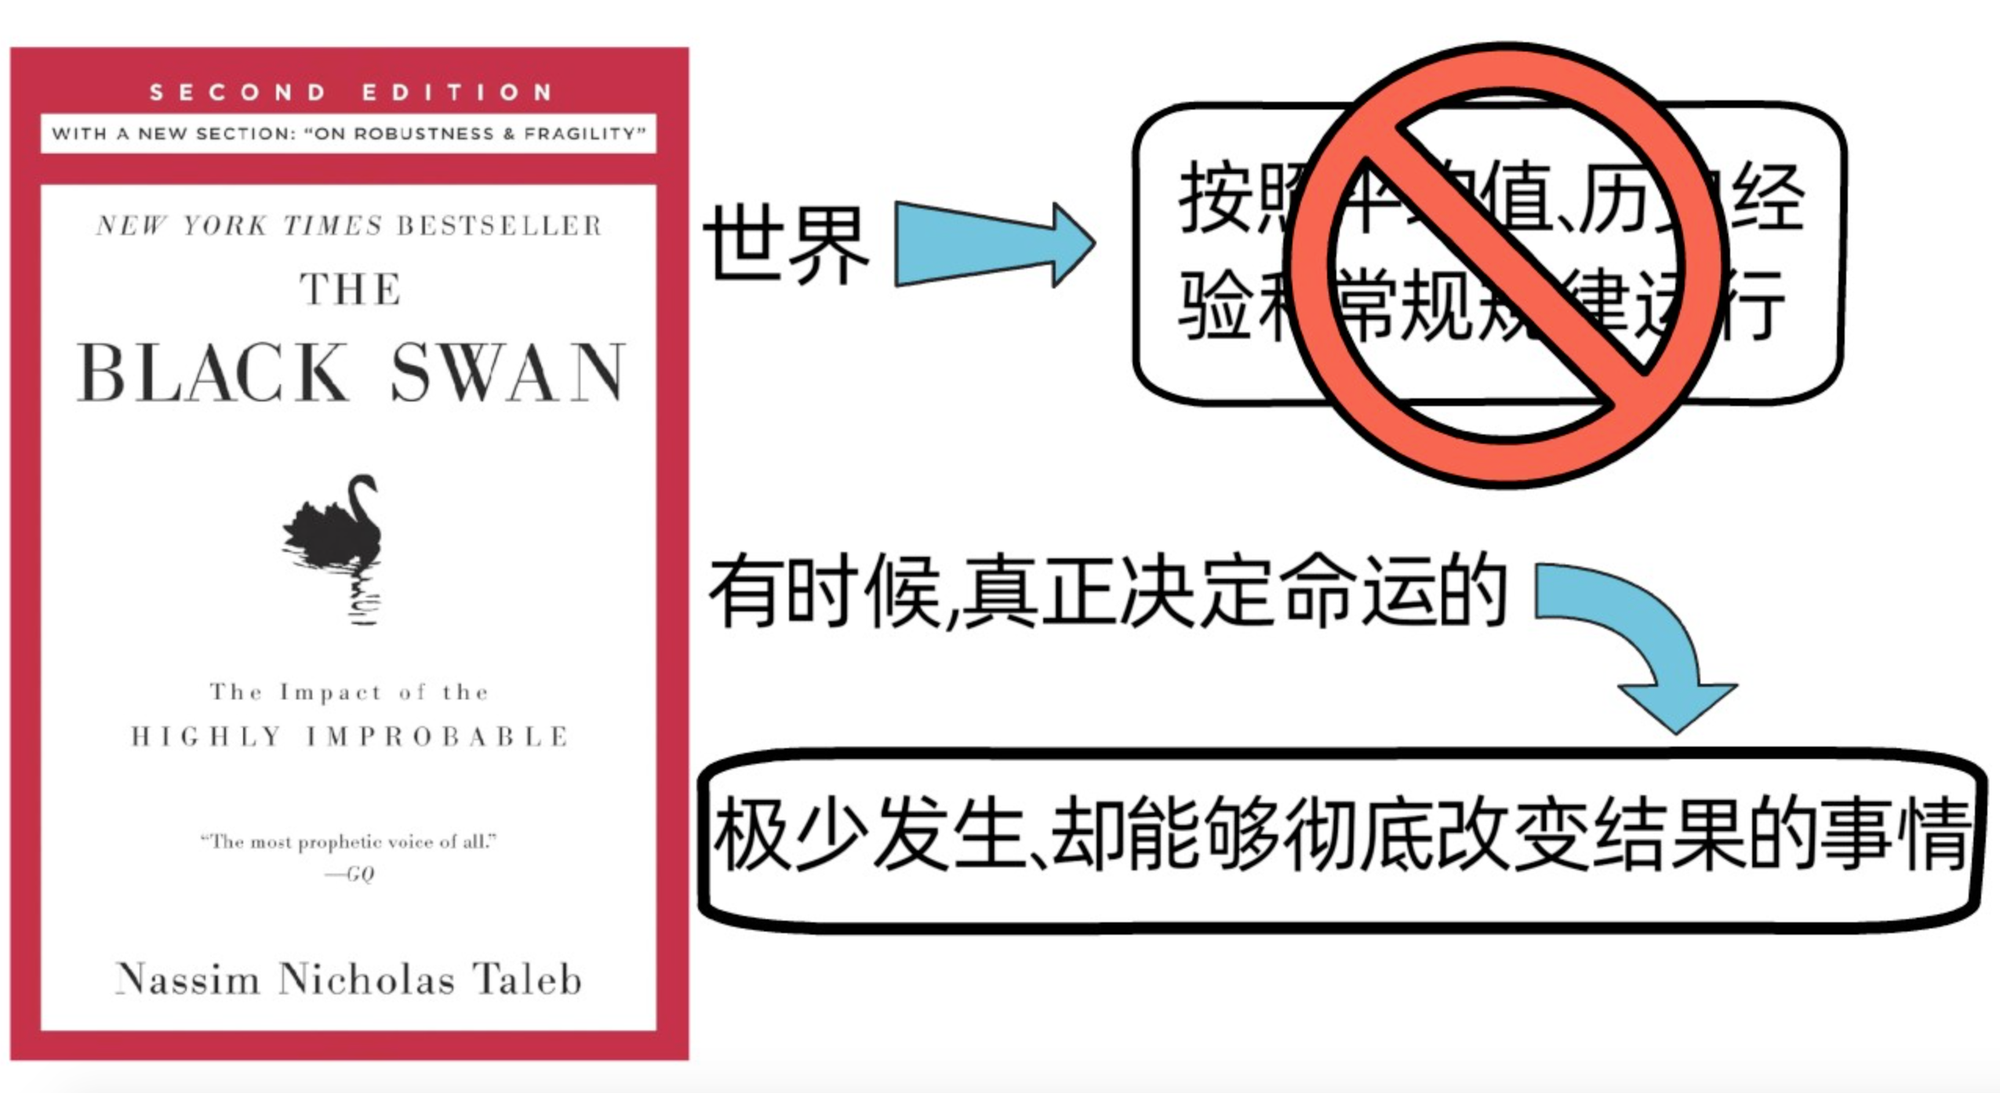
在《黑天鹅》这本书中,作者纳西姆·尼古拉斯·塔勒布提醒我们:我们生活的世界,并不总是按照平均值、历史经验和常规规律运行。有时候,真正决定我们命运的,往往不是每天重复发生的那些普通事情,而是那些极少发生、却能够彻底改变结果的事情。
今天,我们通过《黑天鹅》中的几个核心概念,重新认识我们身处的世界,内容分为四个部分:
1.世界并不像我们想象的那样运行
2.真正改变世界的,往往是我们没想到的事情
3.为什么现代社会尤其值得警惕?
4.我们为什么总是高估自己预测未来的能力?
(一)世界并不像我们想象的那样运行(平均斯坦与极端斯坦)
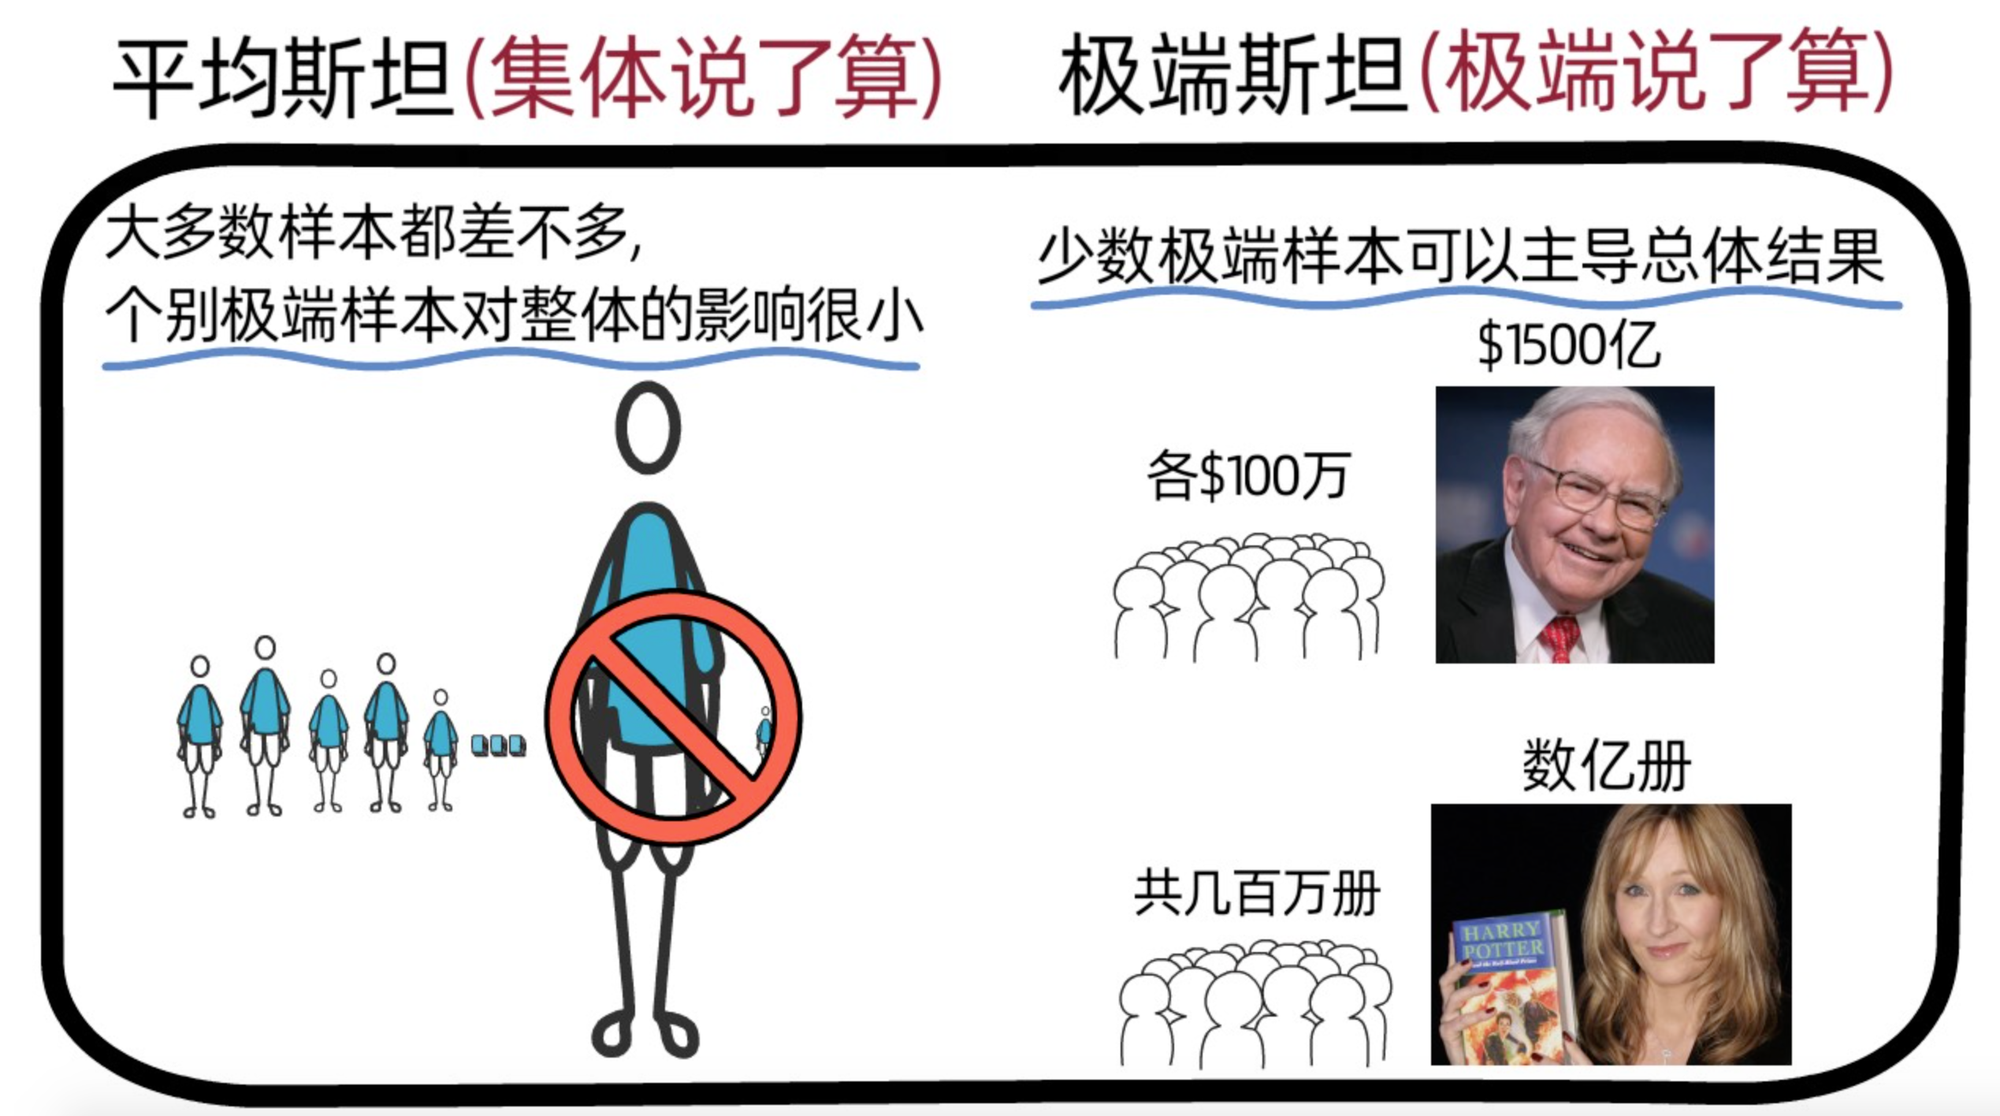
塔勒布把世界分成两种完全不同的环境:平均斯坦和极端斯坦。
1.平均斯坦
平均斯坦指的是,大多数样本都差不多,个别极端样本对整体的影响很小。比如,身高,体重,每天消耗的卡路里等。
一个正常成年男性身高大概在1米65到1米85之间,我们几乎不可能在街上遇到一个10米高的人,也不可能遇到一个只有10厘米的成年人。把一万个人的身高加起来再平均,这个数字非常稳定,极端值几乎不影响结果。
在平均斯坦里,个体之间虽然存在差异,但单个极端值通常不会主导整体结果。随着样本量增加,平均值往往会变得更加稳定。当然,这并不意味着极端事件绝对不会发生,而是说,它们通常不会彻底改变总体的结果。这里的世界相对温和、可预期,用“平均”去理解它,基本不会出大错。
2.极端斯坦
极端斯坦指的是少数极端样本可以主导总体结果。
比如财富,假设比较1000个人的净资产,其中一人是股神沃伦巴菲特,截至2026年10月,他的净资产大约为1450亿美金至1510亿美金,假设为1500亿美金,其他人大约为100万美金,那他的净资产占总资产的99%。
再比如书籍销量,假设比较1000名作家的作品销量,其中一人是J.K.罗琳,她的哈利波特系列销量达数亿册,其他作家的销量加在一起顶多几百万册,这时候如果我们计算书籍的平均销量,就会发现,结果会被哈利波特这类畅销书拉高。
简单来说就是,平均斯坦是“集体说了算”,极端斯坦是“极端说了算”。
在平均斯坦里,我们可以通过观察大量普通样本,比较可靠地理解整体;但在极端斯坦里,即使我们已经观察了大量普通样本,也可能依然无法真正理解整体。
比如,我们可能研究了过去一百本畅销书,却仍然无法准确判断下一本畅销书是哪本,以及什么时候出现;我们可能分析了过去十年的市场表现,却仍然无法准确判断下一次重大危机何时发生。
因为在极端斯坦里,历史上已经发生的事情,并不一定能够充分代表未来可能发生的事情。而这,就引出了“黑天鹅”这个概念。
(二)真正改变世界的,往往是我们没想到的事情(黑天鹅是什么?)
很长一段时间里,欧洲人认为天鹅都是白色的——因为他们见过的天鹅全是白的。直到在澳大利亚发现了黑天鹅。
这件事的意义,不只是世界上多了一种颜色的天鹅,而是它揭示了一个更深层的问题:即使我们观察过无数个符合某种规律的例子,也不能因此断言,所有尚未观察到的例子都必然符合这个规律。
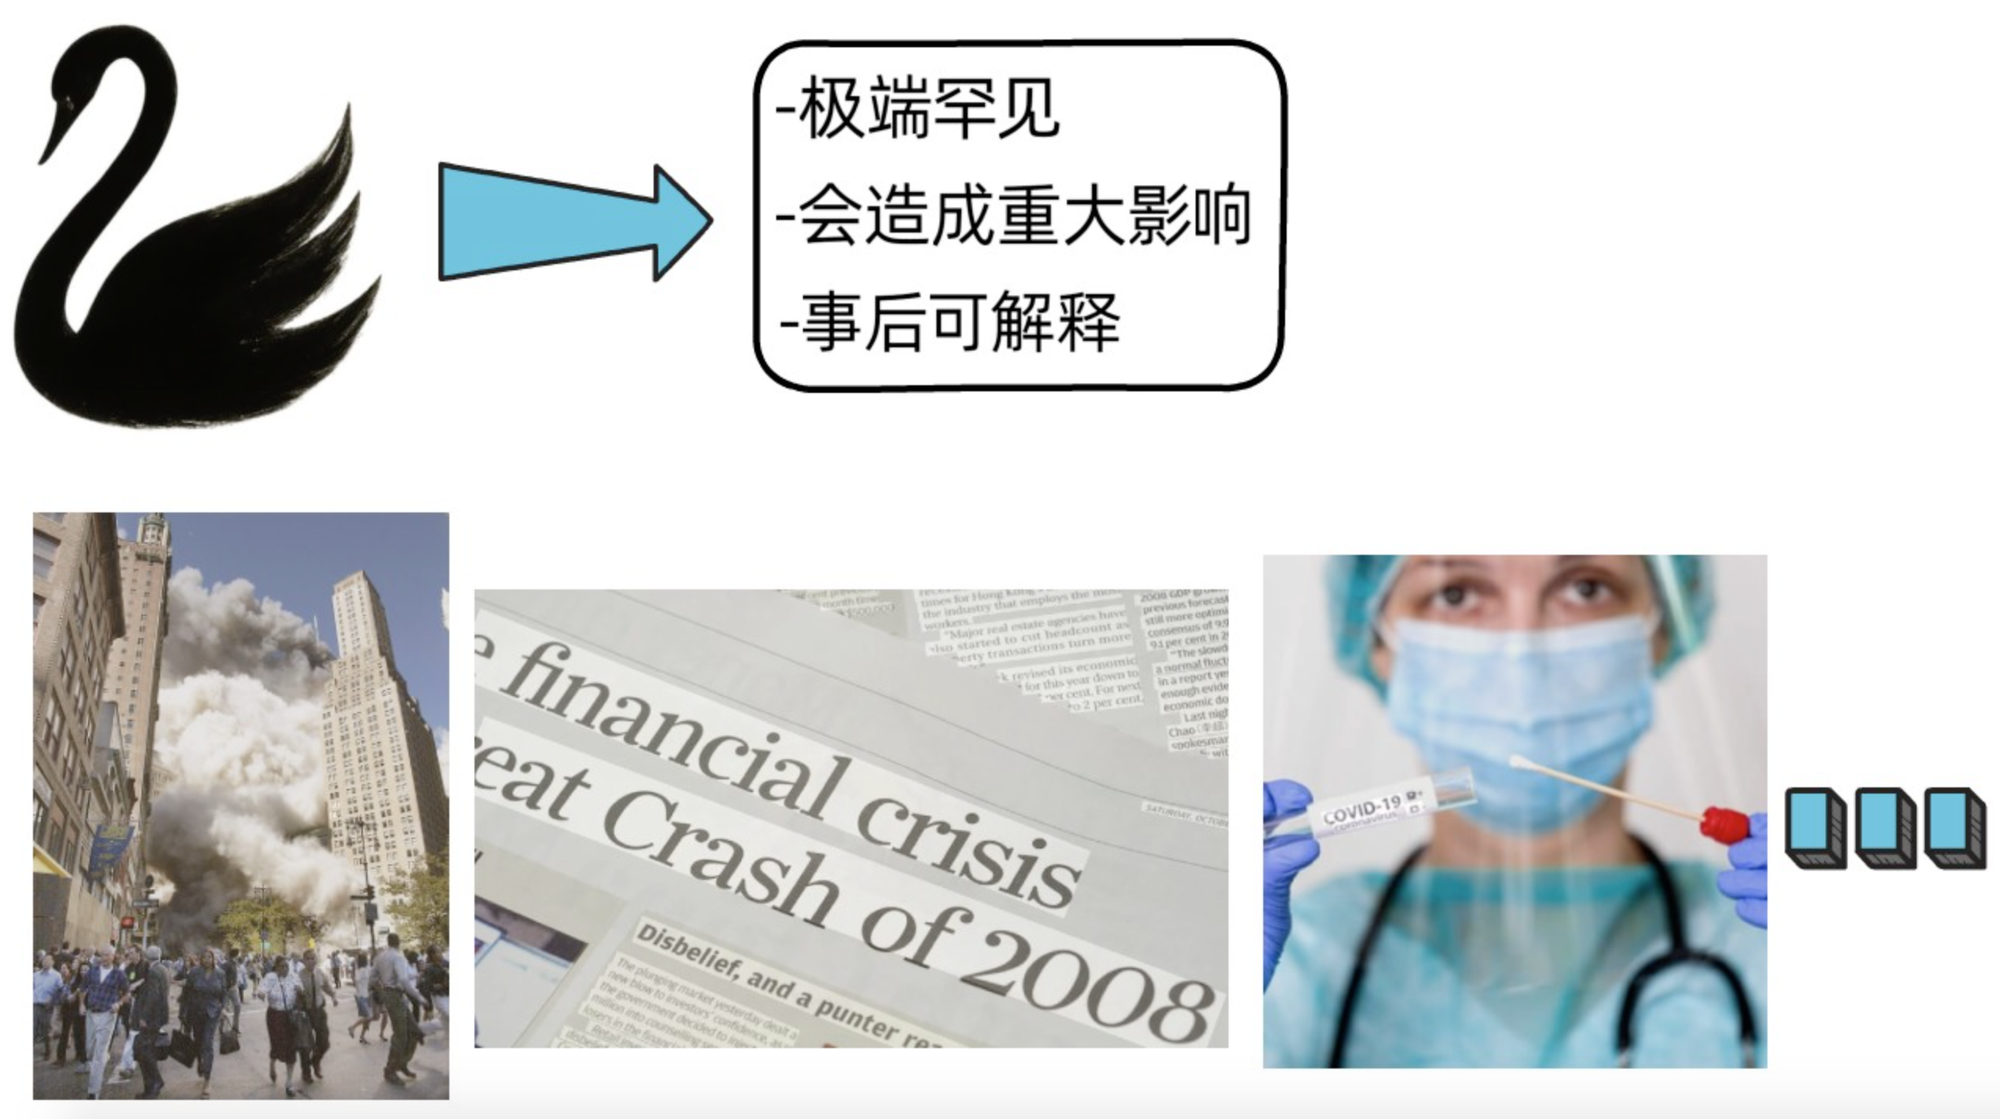
塔勒布借用黑天鹅来比喻那些极端罕见、会造成重大影响,并且在事后又容易被人解释的事件。典型的黑天鹅通常有三个特征:
一是极端罕见,事前看起来极不可能,甚至根本没有进入大多数人的考虑范围。
二是会造成重大影响,它可能改变金融市场、技术发展、社会秩序,甚至一个人的整个人生。
三是事后可解释,事情发生之后,人们会重新整理已有信息,找到一些看起来相关的信号,并把它们串联成一个合理的故事。
比如,911事件,2008年的金融危机,2019年的新冠疫情……
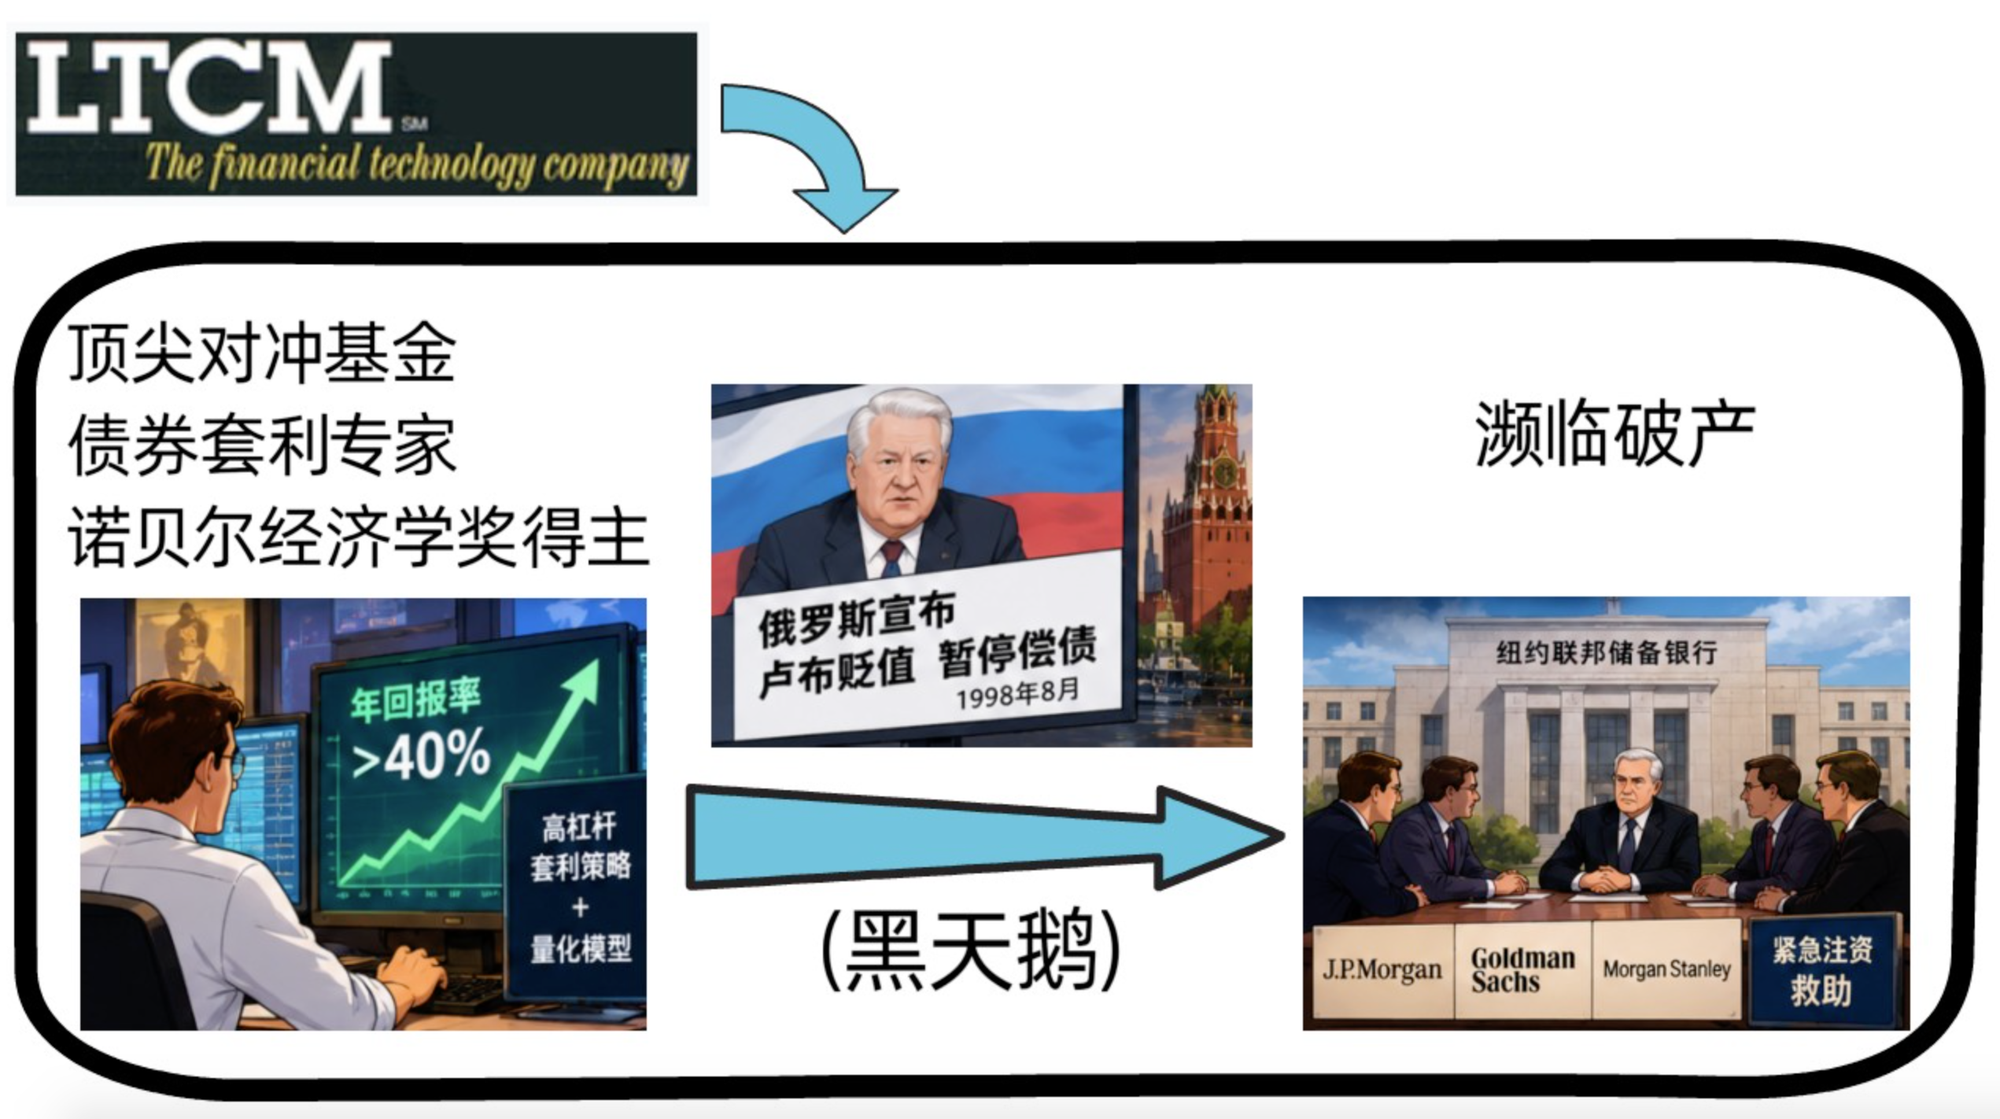
再看一个更具体的例子:美国长期资本管理公司(LTCM),曾是华尔街顶尖的对冲基金,核心团队包括债券套利专家约翰·梅里韦瑟,以及两位诺贝尔经济学奖得主罗伯特·默顿和迈伦·斯科尔斯。凭借高杠杆套利策略,它曾连续两年取得超过40%的年回报率。
然而,由于忽视了小概率黑天鹅事件,1998年,俄罗斯突然宣布卢布贬值,并暂停偿付部分债务。这场债务危机引发全球市场恐慌,投资者纷纷转向更安全的资产。LTCM押注的市场价差不但没有收敛,反而急剧扩大。高杠杆进一步放大了损失,最终让这家顶级对冲基金濒临崩溃,不得不由纽约联邦储备银行出面协调华尔街机构紧急注资救助。
顶级团队、看似完美的策略、量化模型加持,却在一次黑天鹅面前几乎毁灭。
那么,为什么我们会反复遭遇黑天鹅?
因为我们总是用已经发生的事,来判断还没有发生的事。而真正重要的变化,恰恰可能来自那些不在我们现有经验范围内的东西。当世界本身又具有极端斯坦的特征时,这个问题就会变得更加突出,因为在那里,一个极端事件有能力彻底改写全局。
(三)为什么现代社会尤其值得警惕?(现代社会很多领域越来越偏向于极端斯坦)
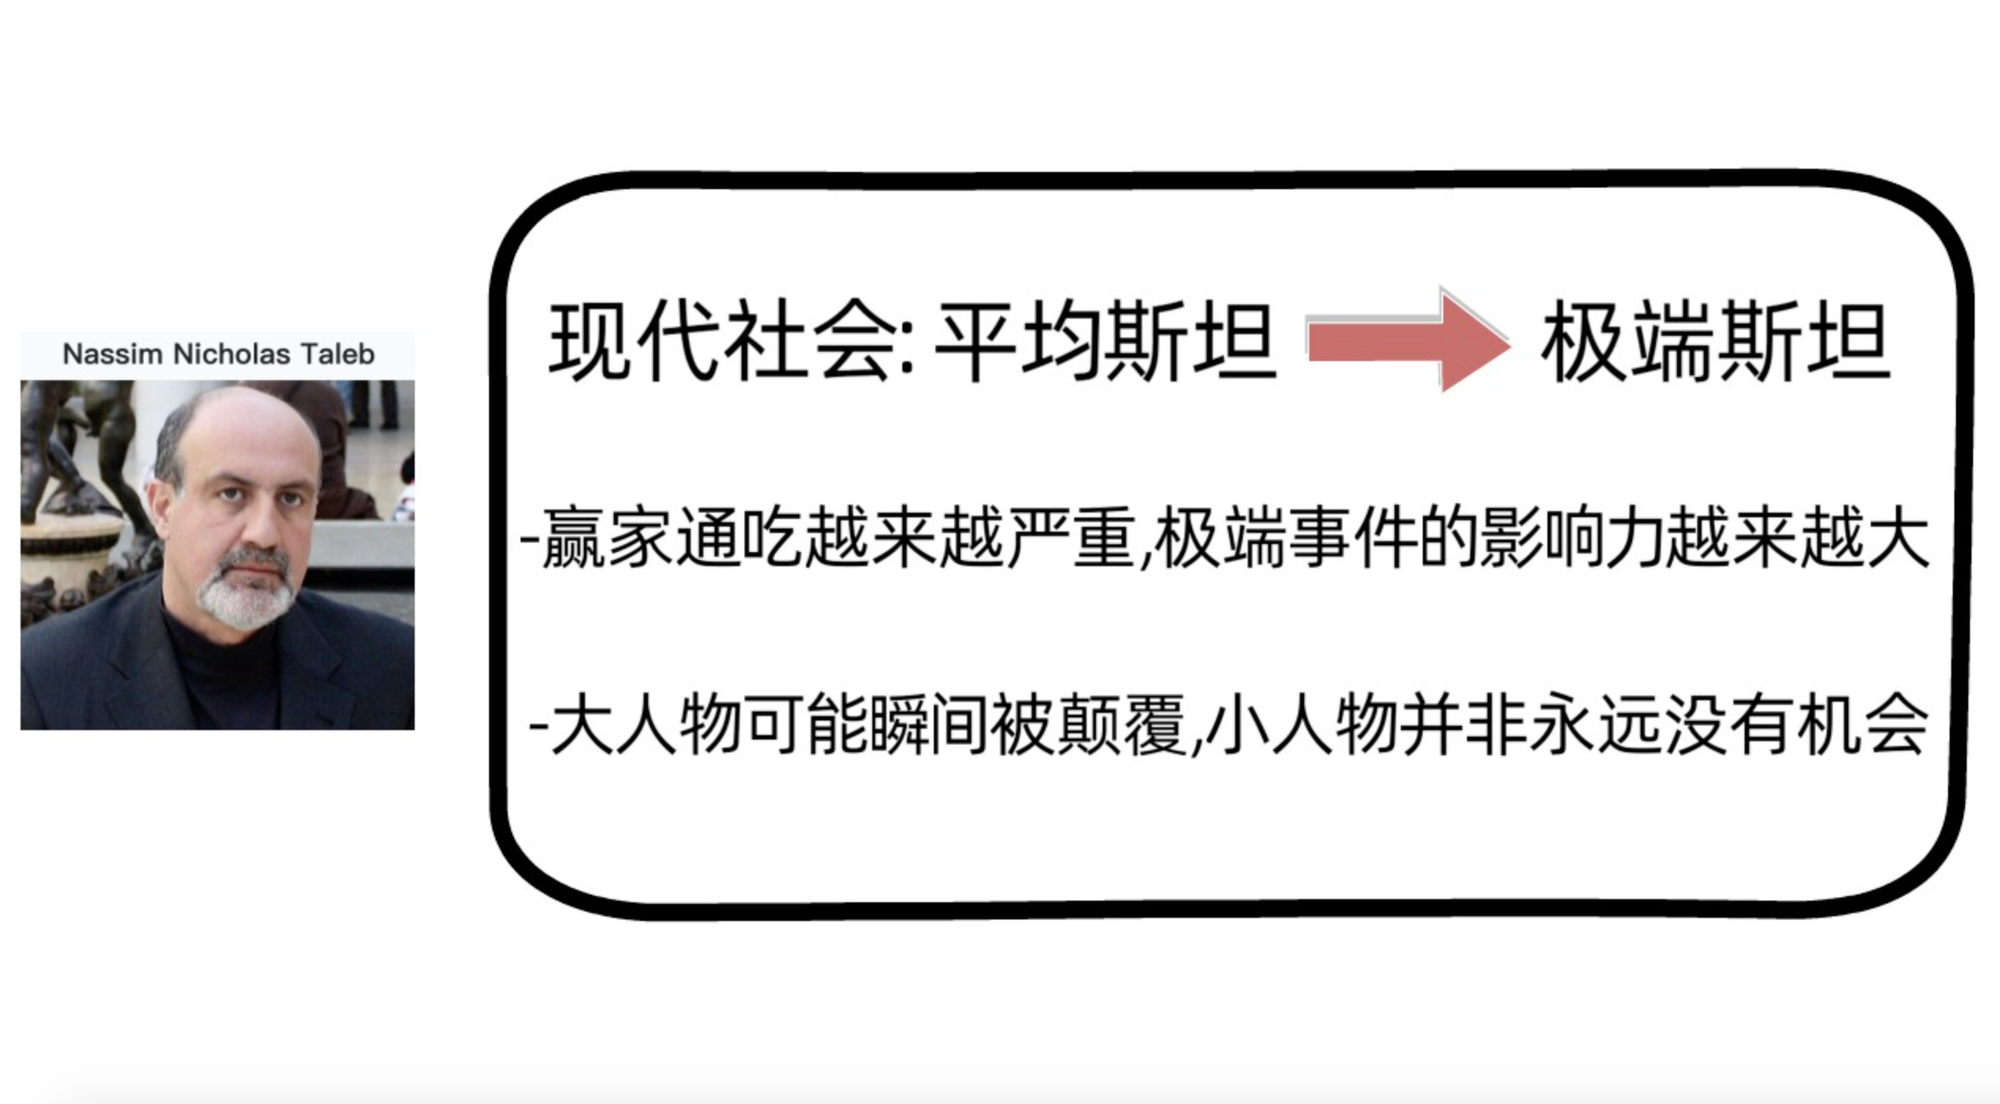
塔勒布认为,现代社会很多领域正在加速从平均斯坦滑向极端斯坦。
技术、全球化和信息传播,打破了过去的物理限制。以前一个歌手只能唱给现场观众听,现在一首歌可以瞬间覆盖全世界;以前一家公司的失败影响有限,现在一家大型金融机构出问题,可能引发全球金融危机。
互联网、社交媒体、金融市场、供应链……这些系统都高度互联、高度可扩展。结果就是:赢家通吃越来越严重,极端事件的影响力越来越大。
这意味着黑天鹅事件会变得更猛烈。我们习惯用“正常情况”去理解世界,但真正决定命运的,往往是那些不正常的极端冲击。
塔勒布认为,在极端斯坦里,大人物也可能瞬间被颠覆,小人物也并非永远没有机会。世界对小人物并没有变得更不公平,对大人物却变得极不公平——没有谁的地位真正不可动摇,不起眼的小人物反而可能拥有颠覆整个格局的力量。
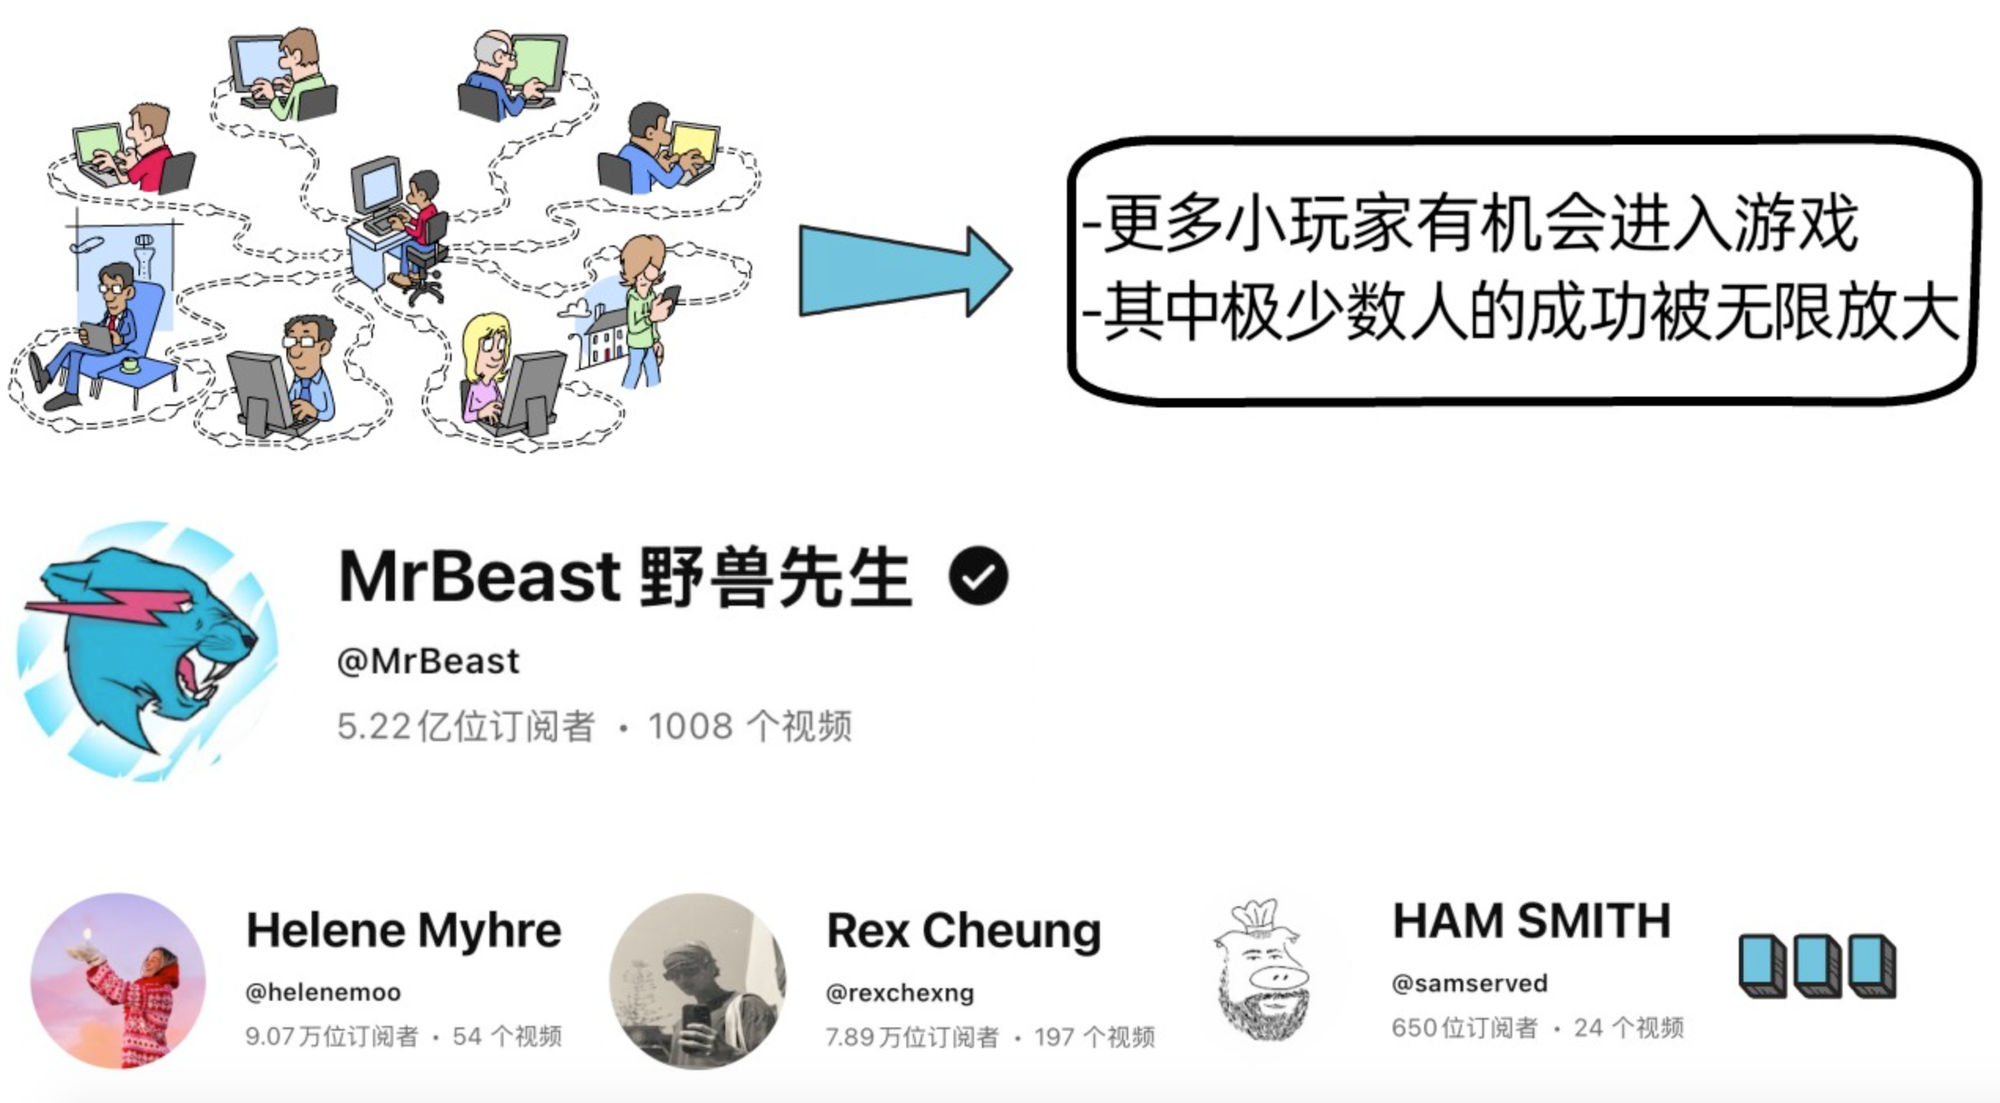
网络就是一个典型例子,它让“小人物”的存在成本下降了,但并不保证他们成功,它只是让更多小玩家有机会进入游戏,并让其中极少数人的成功可以被无限放大。比如,一个超级 YouTuber 有 1 亿粉丝,另外有 100 万个小创作者,每个人只有几十、几百、几千甚至几万粉丝。后面这些大量的小创作者,每一个都很小,但数量非常多,互联网厉害的地方就在于:它让这些小创作者也有机会被找到、被关注。
(四)我们为什么总是高估自己预测未来的能力?(未来无法预测)
除了我们活在极端斯坦里面,黑天鹅事件会变得更加猛烈外,我们还会面临一个残酷的真相:我们无法准确预测未来。
过去的经验、模型、专家预测,在极端事件面前经常失效。那些看起来很稳的东西,可能突然崩塌;那些看起来不可能的事情,可能突然成为现实。
为什么黑天鹅事件如此难以预测?答案并不只是因为人类不够聪明,或者掌握的数据不够多,更深层的原因在于我们理解世界的方式,本身就存在一些局限。
1. 火鸡问题:过去的经验,可能恰恰让你放松警惕
塔勒布讲过一个著名的关于火鸡的故事。
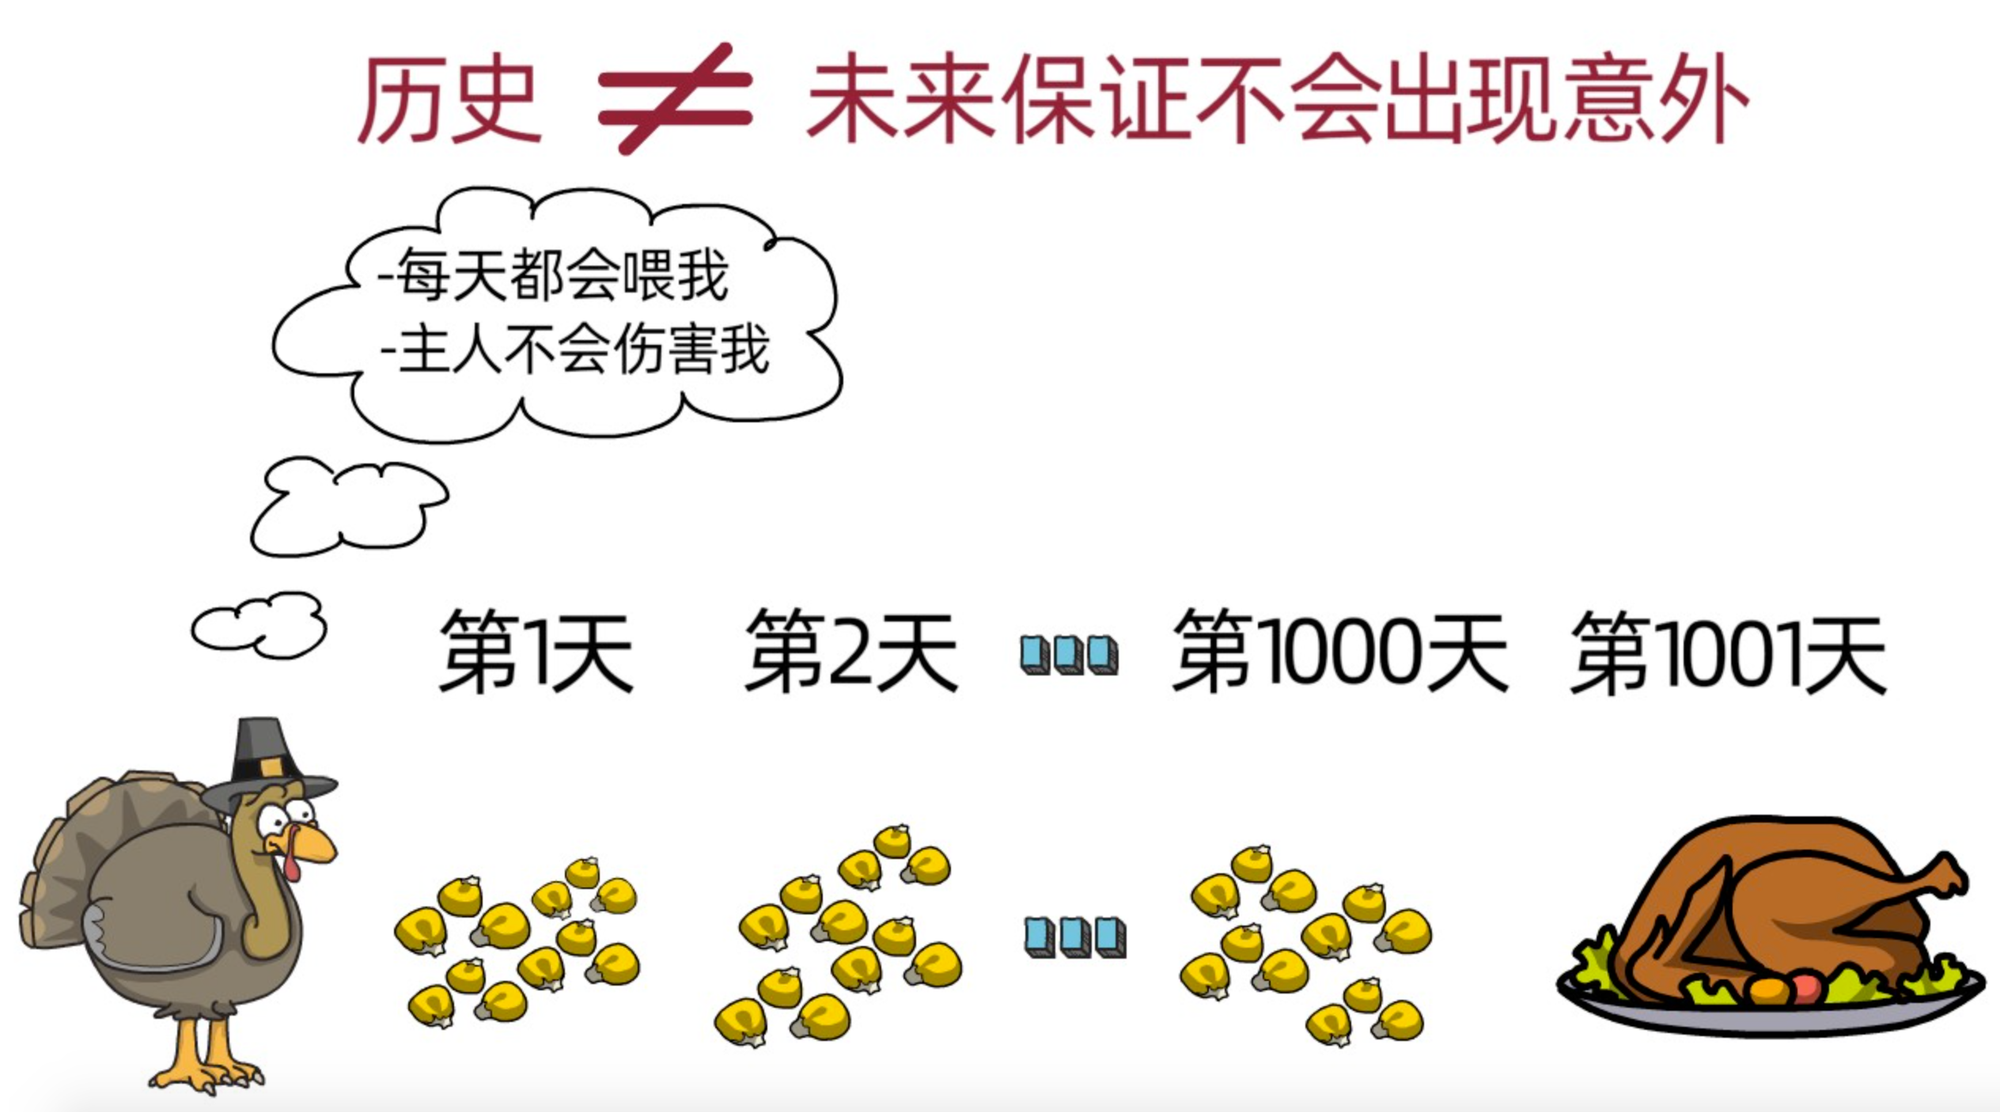
一只火鸡从出生第一天开始,每天都会得到主人提供的食物,一百天、一千天过去,它观察到越来越多的证据,发现主人每天都会出现并喂养它,自己的生活环境稳定而安全。如果它能建立统计模型,甚至会得出结论:主人持续喂养的规律似乎越来越可靠。
但它不知道的是,主人喂养它的目的,只是为了在感恩节前夕杀掉它。当那一天到来时,过去积累的所有经验都无法保护它。更讽刺的是,在被杀掉之前的那一天,火鸡可能恰恰拥有最多的证据,相信主人不会伤害自己。
这个故事的重点不是说所有历史数据都没有价值,而是在说,如果我们不了解产生这些数据的机制,就可能把一种暂时稳定的状态,误认为永远不会改变的规律。
过去一千天都没有发生的事情,并不意味着它在第一千零一天就不可能发生。
现实中这样的例子很多:企业因为过去十年持续增长就认为未来也能保持增长;投资者因为某种策略长期有效就认为它始终安全;一个人因为生活一直顺利就觉得自己不会遇到重大变故。
历史经验有一个前提:未来的环境和产生过去经验的机制,不能发生足以改变结果的重大变化。一旦这个前提不成立,过去的数据就可能产生误导。
所以,我们不是不该学习历史,而是不能把历史当成一份“保证未来不会出现意外”的合同。
2.复杂系统:小变化可能引发大结果
另一个原因是复杂系统中的非线性和反馈循环。
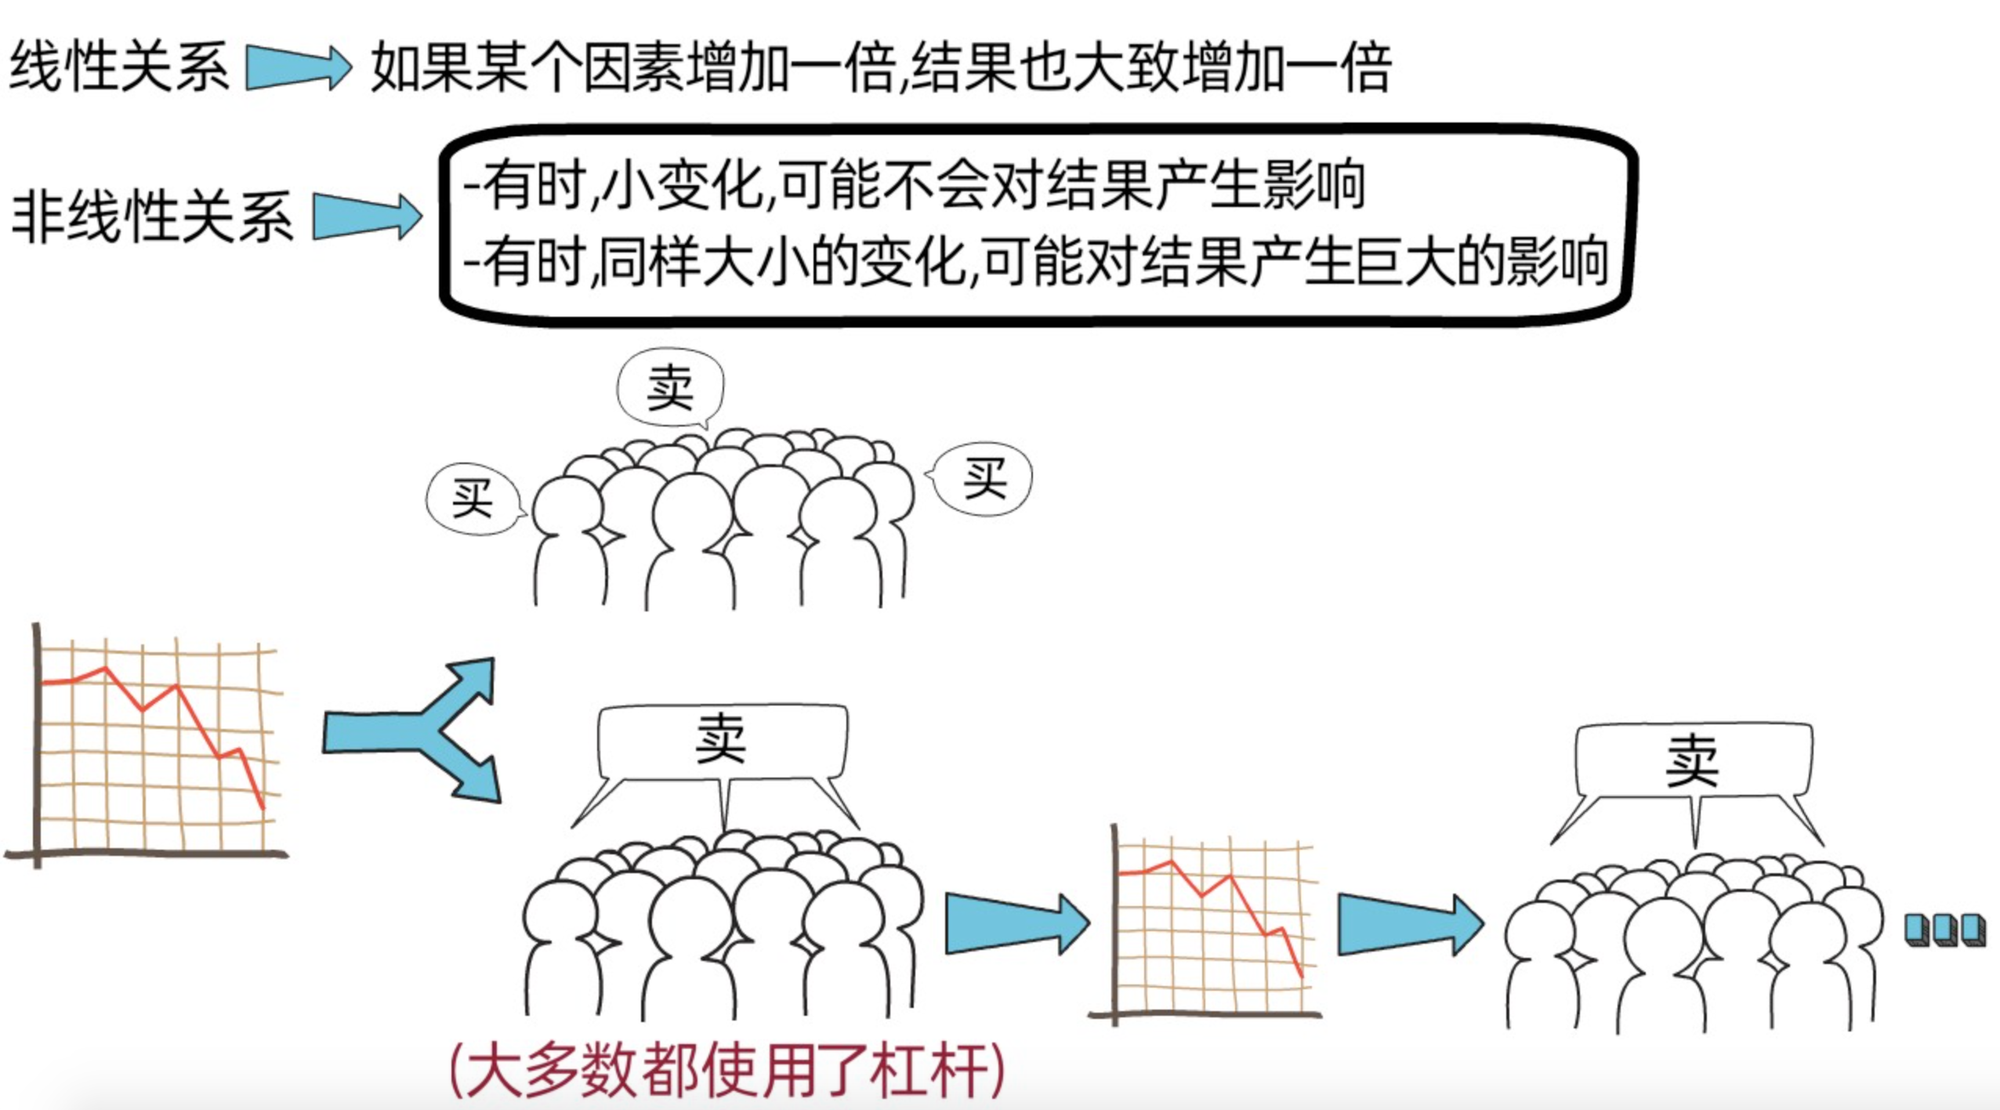
在线性关系中,如果某个因素增加一倍,结果也大致增加一倍,事情相对容易理解;但在非线性系统中,输入与结果之间的关系可能完全不同:一个很小的变化,有时几乎不会产生影响;但在某些条件下,同样大小的变化,却可能引发巨大的后果。
举一个金融市场中的例子:假设某只股票开始下跌,如果投资者各自独立地作出反应,这次下跌可能只是一次普通的价格调整。但如果大量投资者同时使用杠杆,情况就可能发生变化。
股票下跌之后,一些投资者的资产价值减少,为了满足保证金要求被迫卖出,大量出售又进一步压低价格,更多投资者被迫卖出……这就形成了一个循环。最初的冲击并不一定特别大,但当它进入这个反馈循环之后,就可能被不断放大。类似的情况,也可能出现在银行挤兑、房地产泡沫、供应链中断,以及社交媒体,信息传播等不同领域。
当然,不是所有复杂系统都会发生失控的反馈循环。有些反馈会抑制变化,让系统趋于稳定;另一些反馈则可能放大变化,让系统更加不稳定。
关键在于,我们不能仅仅观察一个事件最初的规模,就判断它最终会造成多大的影响。因为结果不仅取决于起点,还取决于事件与其他因素发生了怎样的相互作用。
3. 更复杂的模型也不一定能解决问题
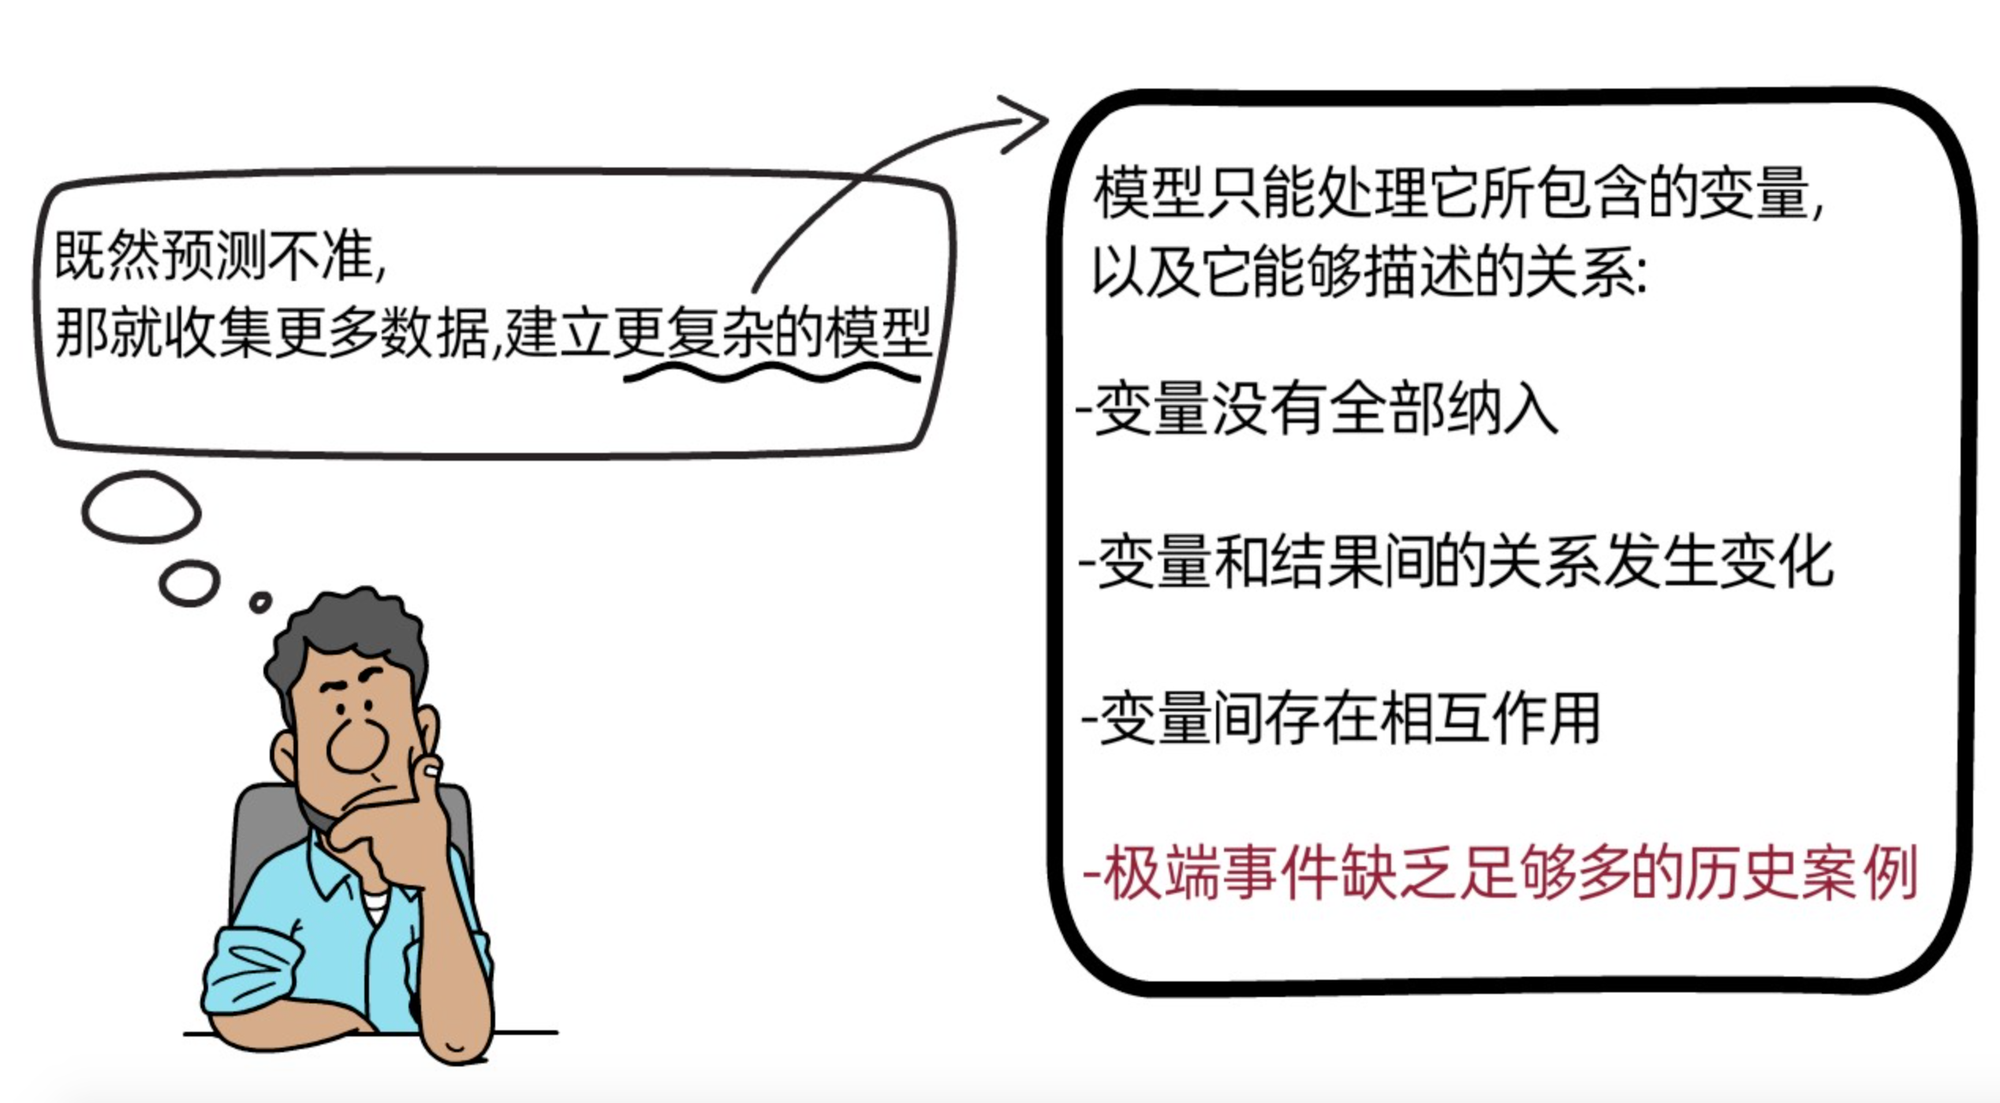
面对不确定性,人们通常会采取一种直觉上的解决办法:既然预测不准,那就收集更多数据,建立更复杂的模型。
在某些领域,这种方法确实有效,比如天气预报、疾病监测、工程设计等。但塔勒布提醒我们:当我们面对高度复杂、不断变化、可能出现极端事件的系统时,复杂模型也有局限。
模型只能处理它所包含的变量,以及它能够描述的关系。如果某个重要因素没有被纳入模型,模型就可能忽略它。如果系统的运行机制发生变化,过去有效的关系也可能失效。如果多个因素之间存在复杂的相互作用,那么即使我们知道每个因素单独会造成什么影响,也未必能够准确判断它们组合之后的结果。
更重要的是,极端事件往往缺乏足够多的历史案例,让我们难以估计它们的真实发生机制。如果某种事件在过去很少发生,那么我们就很难仅凭有限的历史样本,判断它下一次发生时会有多严重。而如果它属于我们从未真正考虑过的情况,问题就更加困难。
这不是说我们永远无法预测任何极端事件,有些风险是可以识别的,有些规律可以建模。但我们必须承认:模型的精确程度,并不自动等于我们对现实的理解同样精确。一个模型可以给出非常漂亮的数字,却仍然建立在错误的假设上。真正需要警惕的,不是使用模型,而是把模型给出的答案当成对未来的保证。
(五)结尾
回到最初的问题,我们究竟身处一个怎样的世界?
通过《黑天鹅》这本书,我们可以获得三个重要的认识:
第一,世界并不是按照同一种规律运行的。有些领域,平均值和常规经验能够提供很好的参考;但在另一些领域,少数极端结果就可能主导整体。
第二,真正重要的变化,有时来自我们事前难以预料的黑天鹅事件。这些事件可能改变一个人的命运、一家企业的未来,甚至整个行业的格局。
第三,我们对未来的预测能力存在边界。过去的数据有价值,逻辑分析有价值,科学模型也有价值,但它们并不能保证我们已经理解了所有可能发生的事情。
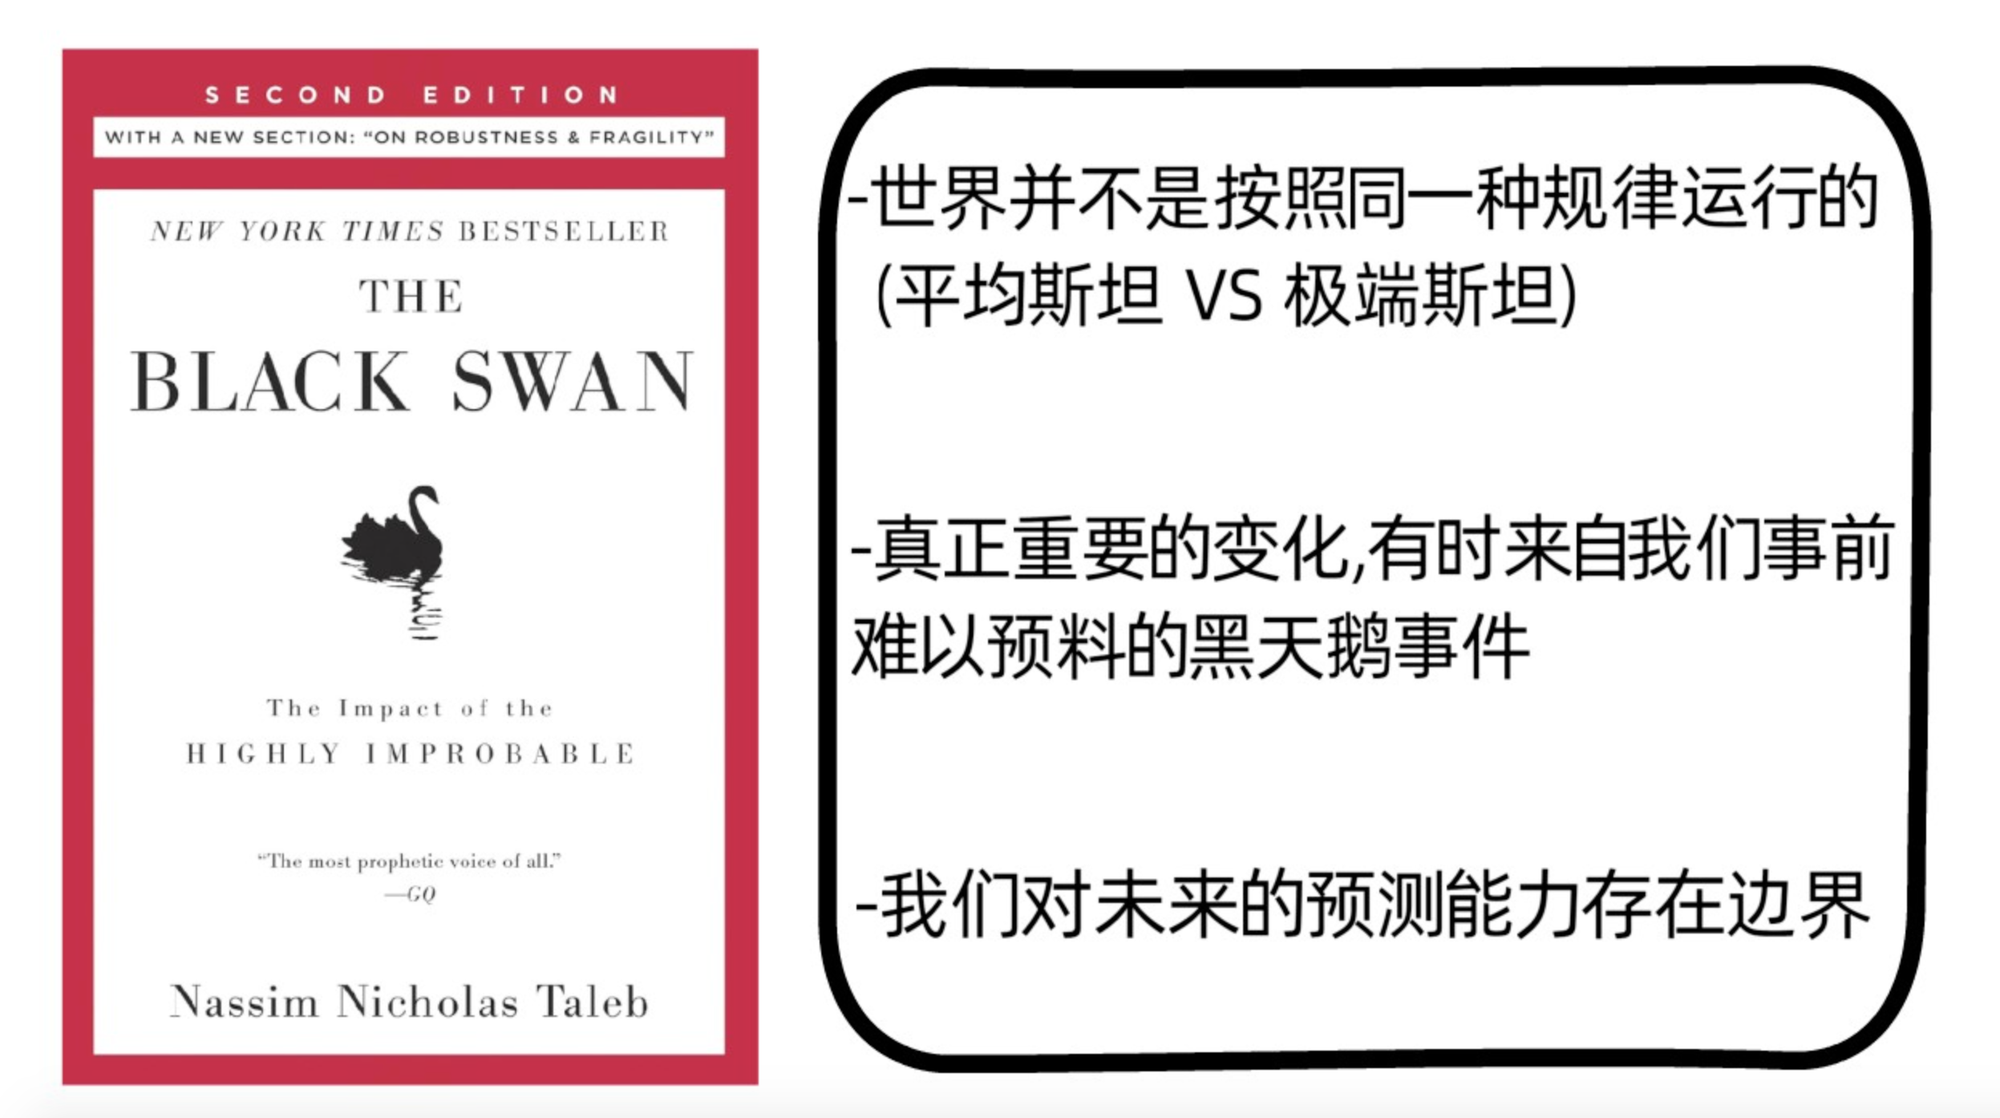
这三个认识真正重要的地方,并不只是让我们对未来多一些敬畏。更重要的是,它们会改变我们面对未来的方式。
我们不必因为无法预测未来,就放弃规划和行动。相反,我们应该思考:如果自己的判断错了,是否还有退路?如果黑天鹅真的发生,自己会被轻易击垮,还是有机会从中获益?
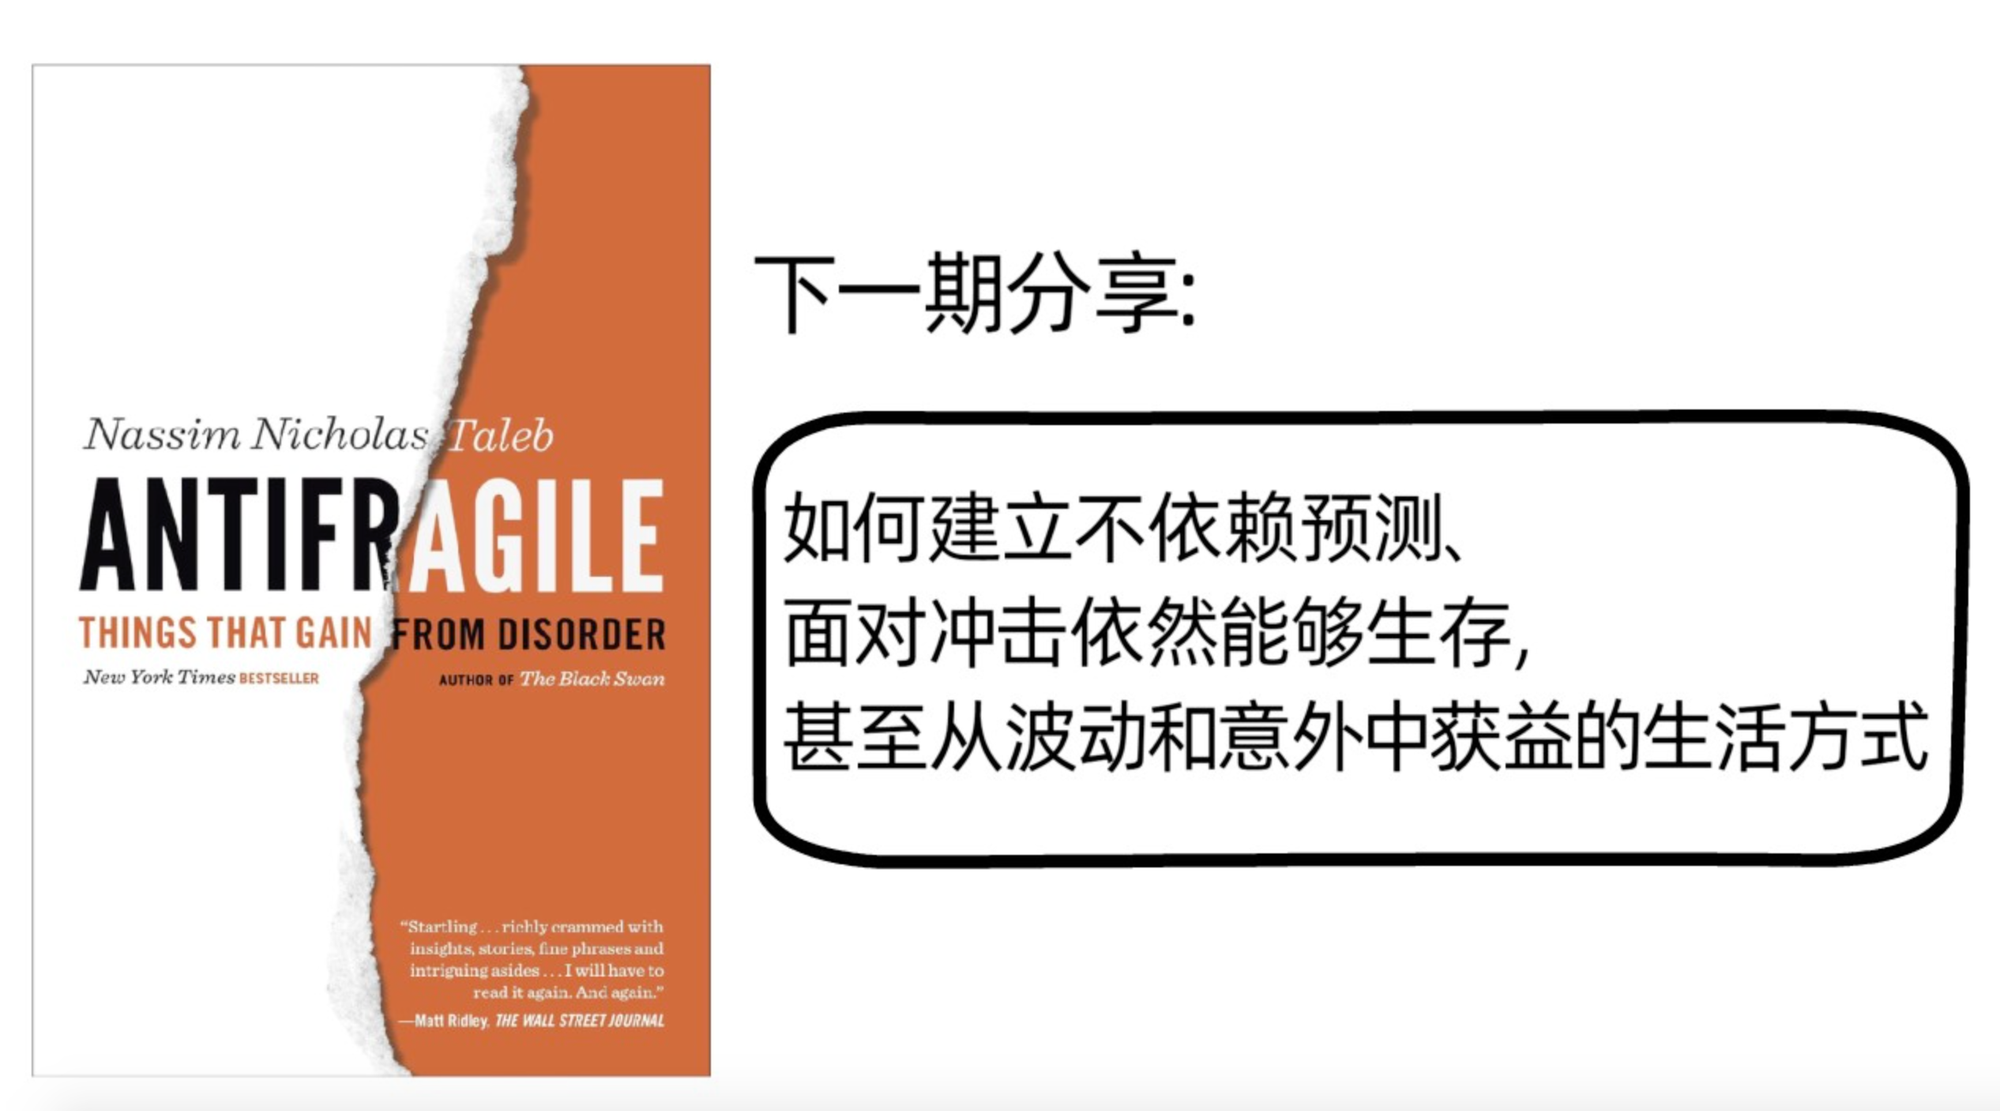
这就引出了塔勒布的另一本重要作品——《反脆弱》。
如果说《黑天鹅》让我们认识到,世界可能远比想象中不可预测,那么《反脆弱》进一步讨论的,就是在这样的世界里,我们应该怎样生活、工作和作出选择。
下一期,我们就来聊聊:既然无法完全预测未来,我们能不能建立一种不依赖预测、面对冲击依然能够生存,甚至从波动和意外中获益的生活方式?
谢谢各位观看到现在,下次再见。